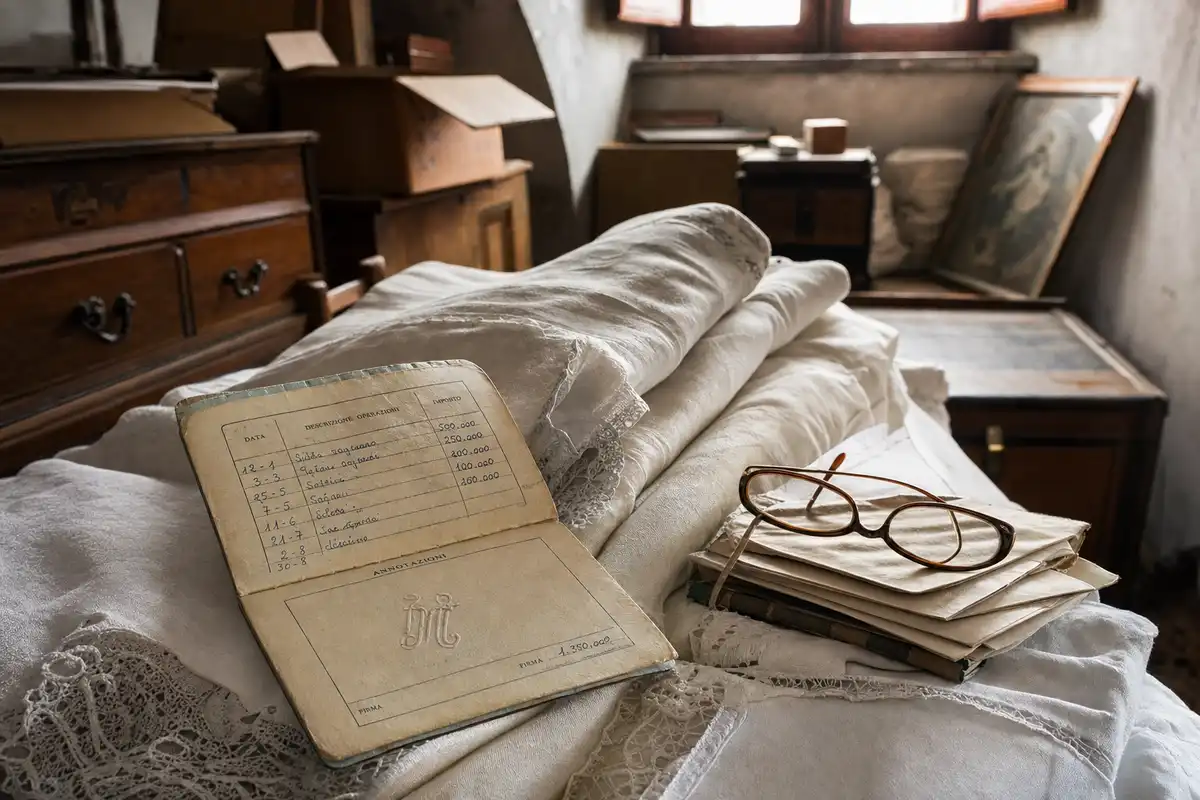
 Un vecchio libretto di risparmio ritrovato tra il corredo di nozze, simbolo dei controlli necessari prima di qualsiasi rimborso.
Sul documento risulta un deposito da 80 milioni di lire: una cifra che, rivalutata in modo teorico, può arrivare vicino ai 500mila euro. Ma attenzione: non significa che la banca debba versare automaticamente quella somma.
Secondo quanto ricostruito, il documento era rimasto per 41 anni insieme agli oggetti del corredo di nozze, chiuso in mansarda e mai davvero controllato. È riemerso durante il riordino di alcune vecchie scatole di famiglia: lenzuola, carte, fotografie ingiallite. Solo a quel punto Renato D.B. si sarebbe accorto che quel fascicolo non era un ricordo qualunque, ma un libretto di risparmio BNL con un deposito originario di 80 milioni di lire.
Negli anni Ottanta i libretti cartacei erano molto diffusi. Servivano per mettere da parte risparmi di famiglia, lasciare una somma ai figli o conservare denaro per spese future. Però la presenza del documento, da sola, non basta a dire che quei soldi siano ancora tutti incassabili. Vanno controllati l’intestazione, le firme, l’ultima operazione registrata, le condizioni applicate e l’eventuale storia del rapporto con la banca. “Prima di parlare di incasso bisogna leggere le carte”, spiegano fonti legali abituate a seguire casi di questo tipo.
Lire, euro e ISTAT: perché i conti non vanno confusi
Il primo calcolo è semplice: 80 milioni di lire, convertiti con il cambio fisso di 1 euro pari a 1.936,27 lire, fanno circa 41.317 euro. È la conversione secca, nominale. Non considera l’inflazione e non dice nulla sugli eventuali interessi maturati negli anni.
Altro discorso è la rivalutazione ISTAT, che misura quanto è cambiato il potere d’acquisto di quella somma dal 1985 a oggi. Seguendo questa strada, il valore teorico può avvicinarsi a 491mila euro. Ma quel numero non è un estratto conto e non è una somma già riconosciuta da BNL. Indica solo quanto peserebbero oggi, sul piano economico, quegli 80 milioni di lire depositati allora. È qui il punto: una cosa è la rivalutazione monetaria, un’altra è il credito bancario davvero liquidabile.
Interessi, contratto e conti dormienti: le verifiche che spettano alla banca
Per capire quale possa essere il saldo del libretto BNL, la banca dovrà ricostruire tutta la storia del rapporto: versamenti, prelievi, annotazioni, tassi applicati, spese, eventuali cambi di condizioni e possibile chiusura. Gli interessi non si aggiungono in automatico alla rivalutazione ISTAT. Dipendono dal contratto, dalle condizioni valide nel tempo e dalle comunicazioni inviate al cliente, se esistono ancora e se possono essere rintracciate. Anche l’eventuale anatocismo, cioè gli interessi sugli interessi, richiede una base giuridica precisa.
Poi c’è il tema dei rapporti dormienti. In linea generale, i depositi fermi da oltre dieci anni e con saldo superiore a 100 euro possono essere trasferiti al Fondo rapporti dormienti, gestito da Consap per conto dello Stato. Questo non vuol dire che il denaro sia sparito, ma cambia la strada da seguire. Bisogna capire se il rapporto sia ancora presso la banca, se sia stato classificato come dormiente o se sia già finito nel Fondo. Una richiesta generica, senza documenti completi, rischia solo di far perdere tempo. E in casi così, il tempo conta.
Prescrizione, Cassazione ed eredi: gli scogli prima di un eventuale pagamento
Il nodo più delicato resta la prescrizione. L’articolo 2935 del Codice civile prevede che il termine parta dal giorno in cui il diritto può essere fatto valere. Ma poi, nella pratica, tutto dipende dal tipo di rapporto, dalle operazioni fatte, dalla conoscenza del titolare e dagli orientamenti dei giudici. Il semplice ritrovamento del libretto dopo decenni non chiude la questione. Semmai la apre.
Nel caso viene richiamata anche l’ordinanza della Corte di Cassazione n. 3686 del 2026, citata per un principio di prudenza: un calcolo basato sull’inflazione non prova, da solo, l’esistenza di un credito bancario dello stesso importo. Chi chiede la liquidazione deve dimostrare il rapporto, la somma depositata, le condizioni applicabili e il diritto alla restituzione.
Se l’intestatario originario è morto, entrano poi in gioco gli eredi, con atti successori, documenti di identità, eventuali dichiarazioni notarili e ricostruzione dei beneficiari. Solo dopo questi passaggi la banca potrà rispondere per iscritto sul saldo e sull’eventuale somma liquidabile. I quasi 500mila euro, quindi, restano per ora una stima teorica: la partita vera si gioca sulle carte.