Ereditare un bosco o un terreno nel Mugello non significa necessariamente dover pagare l’IMU, ma prima di considerarlo esente serve una verifica precisa.
Il dubbio riguarda soprattutto chi ha ricevuto castagneti, prati o appezzamenti agricoli dopo una successione, magari pur vivendo lontano dalla Toscana. Nel 2026 la risposta dipende dalla classificazione del Comune e dalla natura effettiva del terreno, non soltanto dai dati riportati nella visura catastale. Esistono inoltre eccezioni importanti per aree edificabili e fabbricati, che possono cambiare il conto anche quando il fondo si trova in una zona montana.
Mugello, dove l’esenzione IMU vale ancora secondo l’elenco del 1993
La regola da guardare resta quella della circolare del Ministero delle Finanze n. 9 del 14 giugno 1993. È il documento che indica i Comuni montani e collinari in cui i terreni agricoli sono esenti dall’IMU. L’elenco distingue tra territori esenti del tutto e territori “parzialmente delimitati”, segnati con la sigla PD.
Nel Mugello, però, quella sigla non c’è. Questo significa che l’esenzione riguarda tutto il territorio comunale di Barberino di Mugello, Borgo San Lorenzo, Scarperia e San Piero, Vicchio, Dicomano, Vaglia, Firenzuola, Marradi e Palazzuolo sul Senio. Lo stesso vale, nella Val di Sieve, per San Godenzo e Londa.
C’è solo una precisazione da fare: nell’elenco del 1993 Scarperia e San Piero a Sieve compaiono ancora come Comuni separati, perché la fusione è arrivata nel 2014. Ma l’esenzione resta valida per entrambi gli ex Comuni.
Non serve essere agricoltori: l’esenzione vale anche per eredi e proprietari fuori zona
Il punto che interessa molti eredi è proprio questo: nei Comuni indicati non bisogna essere coltivatori diretti o imprenditori agricoli professionali per non pagare l’IMU sul terreno. Qui conta il bene, non chi lo possiede. L’esenzione vale quindi anche per chi abita a Firenze, Prato, Bologna o Milano e ha ricevuto in successione due ettari di terra che magari non vede da anni.
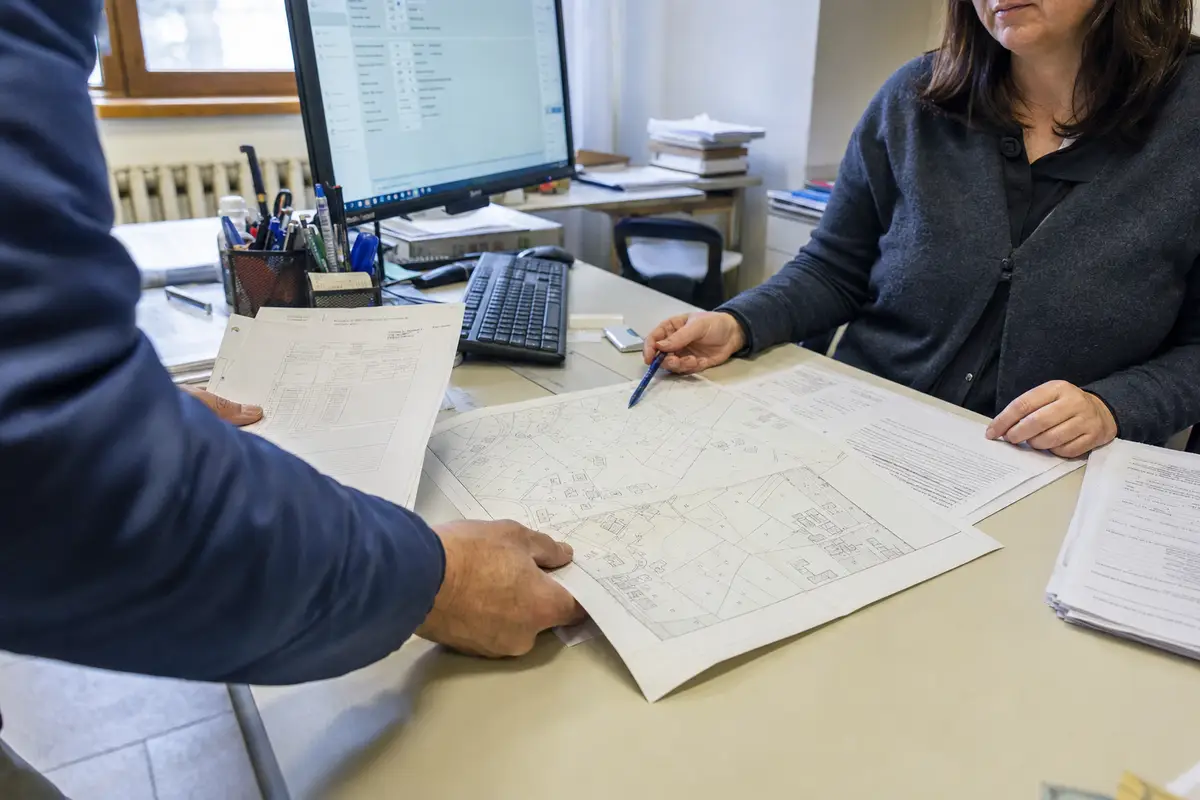
Verifica di mappe e documenti catastali per capire se un terreno ereditato rientra nell’esenzione IMU.
La legge considera agricoli anche i terreni non coltivati. E il bosco rientra nella stessa categoria, perché la selvicoltura è attività agricola. Castagneti, querceti, prati abbandonati, vecchi oliveti coperti dai rovi: se restano terreni agricoli in un Comune interamente esente, non producono IMU.
Nel 2026 qualche dubbio è nato con la nuova classificazione dei Comuni montani prevista dalla legge 131 del 2025, approvata dal Consiglio dei ministri il 18 febbraio. Il Ministero dell’Economia, però, con la risoluzione n. 1/DF del 1° aprile 2026, ha chiarito che quella nuova mappa non cambia l’esenzione IMU, che resta legata all’elenco del 1993.
Attenzione alle eccezioni: aree edificabili, fabbricati e redditi da dichiarare
Le verifiche, comunque, vanno fatte davvero. L’esenzione non vale per le aree fabbricabili: se il piano urbanistico comunale assegna a un terreno una possibilità edificatoria, l’IMU si paga sul valore di mercato dell’area, anche se lì ci sono ancora erba alta, castagni o animali al pascolo.
Discorso diverso anche per fabbricati rurali, casolari, annessi o fienili ereditati insieme al fondo. Per gli edifici valgono le regole ordinarie dei fabbricati, e una casa ricevuta in eredità che non diventa abitazione principale dell’erede di norma paga l’imposta. Prima di chiudere la pratica conviene chiedere all’ufficio tecnico comunale un certificato di destinazione urbanistica: è il documento che dice se il terreno è agricolo o edificabile.
Infine, l’esenzione riguarda solo l’IMU. Il reddito dominicale e il reddito agrario indicati nella visura catastale devono comunque essere dichiarati ai fini IRPEF, di solito nel modello 730 o nel modello Redditi. Spesso sono importi bassi. Ma vanno indicati.