Nel Mugello, chi ha vecchie multe o tributi comunali arretrati potrebbe avere una possibilità di risparmio, ma la scadenza si avvicina e non vale ovunque.
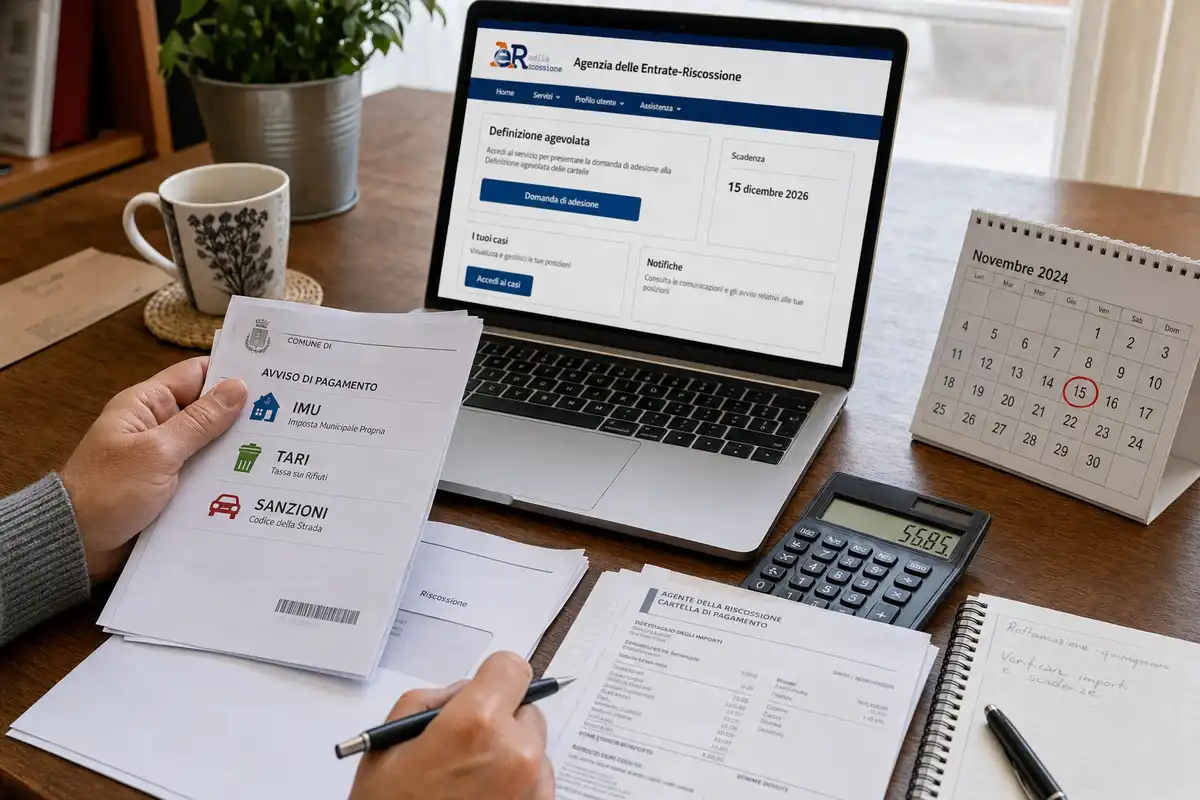
Per TARI, IMU e sanzioni esiste una finestra collegata alla Rottamazione-quinquies, con termine fissato al 15 dicembre 2026. La possibilità di aderire, però, non dipende soltanto dall’età della cartella: contano l’ente che ha originato il debito e l’affidamento alla riscossione. Nel territorio ci sono Comuni che figurano nell’elenco degli aderenti e altri che restano esclusi: prima di fare domanda è quindi essenziale capire in quale situazione si rientra.
Scarperia e San Piero, l’unico Comune dell’Unione Mugello ad aver aderito
Tra i Comuni dell’Unione Montana dei Comuni del Mugello, nell’elenco degli enti che hanno aderito alla definizione agevolata spunta un solo nome: Scarperia e San Piero. Per chi ha cartelle riferite a questo Comune, quindi, può aprirsi la strada per pagare il debito senza alcune somme aggiunte nel corso degli anni. Restano fuori, secondo l’elenco disponibile, Barberino di Mugello, Borgo San Lorenzo, Dicomano, Firenzuola, Marradi, Palazzuolo sul Senio e Vicchio.
Una differenza che pesa, soprattutto per chi ha ancora avvisi datati o cartelle legate a tributi comunali. Nel territorio più ampio del Mugello-Valdisieve c’è poi un altro aspetto da tenere presente: Londa e San Godenzo, pur non facendo parte dell’Unione Montana del Mugello, risultano tra gli enti toscani aderenti alla rottamazione. La verifica, insomma, va fatta con attenzione. Comune per Comune.
Multe, TARI e IMU: quali debiti locali possono rientrare
La Rottamazione-quinquies riguarda i carichi affidati all’Agenzia delle Entrate-Riscossione tra il 1° gennaio 2000 e il 31 dicembre 2023. Per i debiti locali ammessi, la misura permette di cancellare sanzioni, interessi e, secondo le regole previste, anche aggio e oneri di riscossione. Non significa però che il debito sparisca. Il contribuente deve comunque pagare la quota capitale, insieme alle spese di notifica e alle eventuali spese per procedure esecutive già partite.
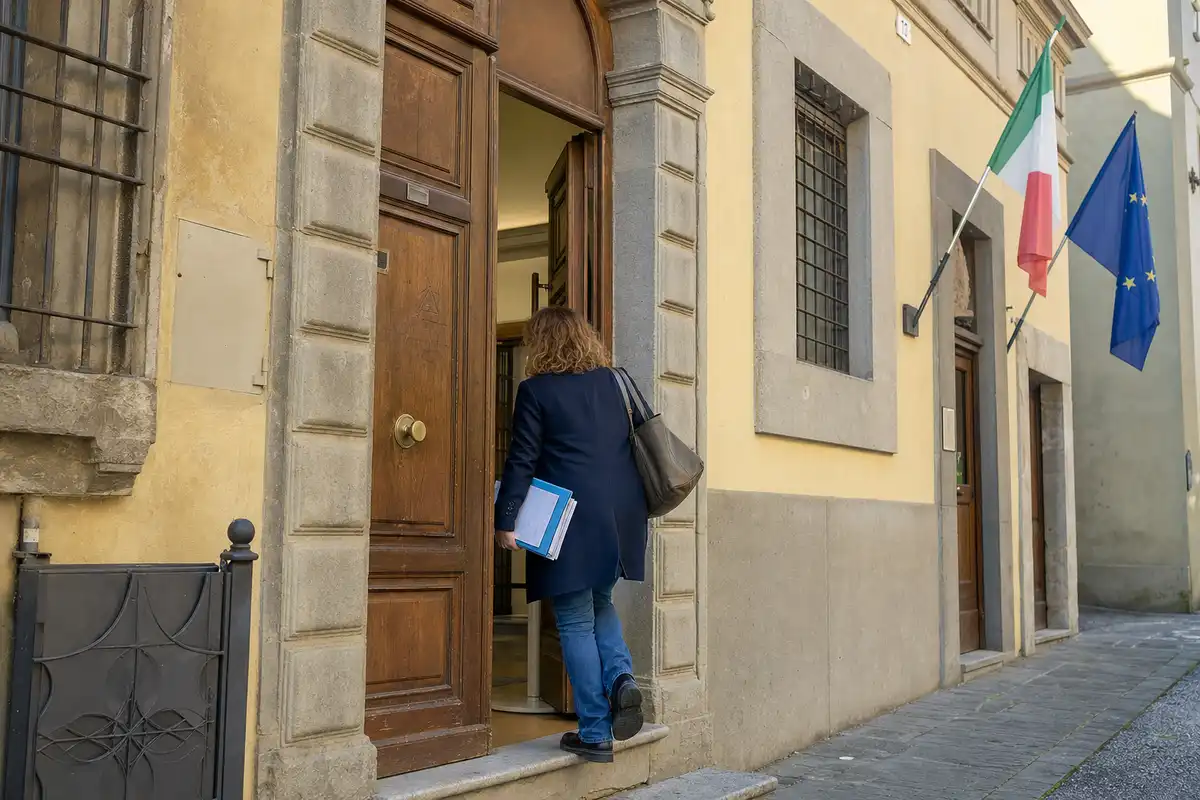
Un cittadino entra in municipio con documenti: verifiche su multe, TARI e IMU e sulla rottamazione entro il 15 dicembre.
Possono rientrare, se ci sono i requisiti, somme dovute per IMU non versata, TARI arretrata, altre entrate tributarie comunali e alcune sanzioni amministrative, comprese le multe, con le regole specifiche previste per questa categoria. “Il punto non è solo avere una cartella vecchia”, spiegano di solito gli uffici tributi in casi simili, “ma capire chi l’ha emessa e quando è stata affidata alla riscossione”. La domanda va presentata entro il 15 dicembre 2026.
Conta chi ha emesso la cartella, non dove si vive
Il passaggio decisivo, e spesso quello che crea più confusione, riguarda la differenza tra residenza ed ente creditore. La rottamazione non dipende dal Comune in cui si vive oggi, ma dall’amministrazione che ha fatto nascere il debito e lo ha poi affidato all’Agenzia delle Entrate-Riscossione.
Un contribuente residente a Borgo San Lorenzo, per esempio, potrebbe accedere alla definizione agevolata per una vecchia IMU riferita a un immobile a Scarperia e San Piero, se il carico rispetta i requisiti. Al contrario, chi abita a Scarperia e San Piero ma deve pagare una vecchia TARI emessa dal Comune di Vicchio non può usare la misura per quel debito, perché Vicchio non risulta tra gli enti aderenti nell’elenco indicato.
Lo stesso vale per le multe: bisogna controllare quale Comune ha fatto la sanzione e se quel carico è stato davvero affidato alla riscossione nel periodo previsto. Prima di presentare domanda, conviene leggere la cartella riga per riga o chiedere una verifica allo sportello. Meglio farlo prima della scadenza.